Kế toán cần làm những công việc gì thời điểm cuối năm 2026?
Gần cuối năm là thời điểm kế toán cần tổng hợp, kiểm tra và hoàn thiện toàn bộ số liệu phát sinh trong năm tài chính. Đây cũng là giai đoạn quan trọng để doanh nghiệp chuẩn bị lập báo cáo tài chính, quyết toán thuế và xác định chính xác tình hình hoạt động kinh doanh.
Nếu không rà soát kỹ, những sai sót về hóa đơn, chứng từ, công nợ, hàng tồn kho hay chi phí có thể dẫn đến chênh lệch số liệu, ảnh hưởng đến kết quả kinh doanh và phát sinh rủi ro khi cơ quan thuế kiểm tra. Vậy kế toán cần làm những công việc gì vào thời điểm cuối năm 2026? Dưới đây là 9 nhóm công việc quan trọng cần hoàn thành trước khi kết thúc năm tài chính.

1. Kiểm kê tài sản và hàng tồn kho
Kế toán cần phối hợp với các bộ phận liên quan tổ chức kiểm kê thực tế nhằm xác định số lượng, tình trạng tài sản và đối chiếu với số liệu đang theo dõi trên sổ sách. Các nội dung cần thực hiện:
- Kiểm kê tiền mặt tại quỹ, đối chiếu với sổ quỹ và sổ kế toán.
- Kiểm kê hàng hóa, nguyên vật liệu, thành phẩm tại các kho.
- Kiểm kê tài sản cố định, công cụ dụng cụ đang quản lý và sử dụng.
- Đối chiếu số lượng nhập – xuất – tồn giữa sổ kho và thực tế.
- Xác định hàng hóa hư hỏng, mất mát, tồn kho lâu ngày hoặc chậm luân chuyển.
- Lập biên bản kiểm kê, xác định nguyên nhân và đề xuất phương án xử lý chênh lệch.
Đối với doanh nghiệp sản xuất, cần kiểm tra thêm sản phẩm dở dang, nguyên vật liệu chưa sử dụng và chi phí sản xuất còn tập hợp cuối kỳ.
2. Rà soát tài sản cố định và chi phí khấu hao
Tài sản cố định cần được kiểm tra cả về hồ sơ, giá trị ghi nhận và tình trạng sử dụng thực tế. Việc rà soát giúp bảo đảm nguyên giá, giá trị còn lại và chi phí khấu hao được phản ánh chính xác.
- Kiểm tra hồ sơ mua sắm, bàn giao và đưa tài sản vào sử dụng.
- Đối chiếu danh sách tài sản trên sổ kế toán với thực tế.
- Rà soát nguyên giá, thời gian sử dụng và phương pháp khấu hao.
- Kiểm tra việc trích khấu hao đã đầy đủ, đúng thời điểm và đúng đối tượng chưa.
- Xác định tài sản đã thanh lý, nhượng bán, hư hỏng hoặc không còn sử dụng.
- Rà soát chi phí sửa chữa, nâng cấp và cải tạo tài sản để hạch toán phù hợp.
Đối với tài sản đã hết thời gian khấu hao nhưng vẫn đang sử dụng, doanh nghiệp vẫn cần tiếp tục theo dõi, quản lý theo quy định.
3. Kiểm tra hóa đơn và chứng từ kế toán
Đây là công việc quan trọng nhằm bảo đảm các nghiệp vụ kinh tế phát sinh trong năm đều có hồ sơ, chứng từ phù hợp và được ghi nhận đầy đủ. Kế toán cần rà soát:
- Hóa đơn đầu vào, đầu ra đã được kê khai và hạch toán đầy đủ.
- Thông tin trên hóa đơn: tên đơn vị, mã số thuế, giá trị hàng hóa, thuế suất và tiền thuế.
- Các hóa đơn điều chỉnh, thay thế hoặc có sai sót đã được cập nhật vào sổ sách.
- Hợp đồng kinh tế, biên bản giao nhận, nghiệm thu và thanh lý.
- Chứng từ thanh toán, đặc biệt là các giao dịch thuộc trường hợp phải có chứng từ thanh toán không dùng tiền mặt.
- Các khoản chi phí chưa có hóa đơn hoặc còn thiếu hồ sơ chứng minh.
Ngoài ra, cần đối chiếu dữ liệu hóa đơn điện tử với doanh thu, chi phí và tờ khai thuế đã nộp để phát hiện những khoản chênh lệch cần xử lý.
4. Đối chiếu công nợ phải thu, phải trả
Công nợ cần được kiểm tra theo từng khách hàng, nhà cung cấp và hợp đồng để xác định chính xác nghĩa vụ thanh toán của các bên tại thời điểm cuối năm. Các công việc cần thực hiện:
- Đối chiếu công nợ phải thu khách hàng và công nợ phải trả nhà cung cấp.
- Gửi và thu thập biên bản xác nhận công nợ.
- Rà soát các khoản nợ quá hạn, nợ tồn đọng lâu ngày hoặc khó thu hồi.
- Kiểm tra các khoản tiền khách hàng ứng trước, tiền đặt cọc và khoản doanh nghiệp trả trước.
- Đối chiếu dư nợ vay, lãi vay và lịch thanh toán với ngân hàng.
- Xác định các khoản công nợ có dấu hiệu khó thu hồi để xem xét trích lập dự phòng nếu đủ điều kiện.
Việc đối chiếu cần có căn cứ và xác nhận phù hợp, tránh tình trạng số liệu công nợ trên sổ kế toán không thống nhất với đối tác.
5. Rà soát doanh thu, chi phí và giá vốn
Trước khi khóa sổ, kế toán cần kiểm tra toàn bộ doanh thu và chi phí phát sinh trong năm, bảo đảm được ghi nhận đúng bản chất nghiệp vụ và đúng kỳ kế toán.
- Kiểm tra doanh thu bán hàng, cung cấp dịch vụ đã phát sinh nhưng chưa được ghi nhận.
- Đối chiếu doanh thu trên hóa đơn với sổ kế toán và hợp đồng kinh tế.
- Kiểm tra giá vốn hàng bán, chi phí mua hàng và chi phí sản xuất.
- Rà soát chi phí quản lý doanh nghiệp, chi phí bán hàng và các khoản chi phí khác.
- Kiểm tra chi phí trả trước, công cụ dụng cụ và các khoản phân bổ nhiều kỳ.
- Rà soát các khoản chi phí phát sinh nhưng chưa có đầy đủ hóa đơn, chứng từ.
- Phân loại chi phí được trừ và không được trừ khi xác định thu nhập chịu thuế TNDN.
Đặc biệt, đối với doanh nghiệp sản xuất và xây dựng, cần kiểm tra việc tập hợp, phân bổ chi phí và tính giá thành sản phẩm, công trình để tránh sai lệch giá vốn và lợi nhuận.
6. Kiểm tra tiền lương, thuế TNCN và bảo hiểm xã hội
Các khoản liên quan đến người lao động cần được đối chiếu giữa hồ sơ nhân sự, bảng lương, chứng từ thanh toán và dữ liệu kê khai thuế, bảo hiểm. Kế toán cần phối hợp với bộ phận nhân sự thực hiện:
- Rà soát hợp đồng lao động, danh sách nhân viên và hồ sơ nhân sự.
- Đối chiếu bảng chấm công, bảng lương, phụ cấp, tiền thưởng và các khoản bổ sung.
- Kiểm tra các khoản lương còn phải trả, tạm ứng và khấu trừ.
- Đối chiếu tiền lương đã hạch toán với số tiền thực tế thanh toán.
- Kiểm tra tình hình trích nộp BHXH, BHYT, BHTN và các khoản liên quan.
- Rà soát thu nhập chịu thuế, các khoản giảm trừ và thuế TNCN đã khấu trừ.
- Kiểm tra hồ sơ đăng ký người phụ thuộc và chứng từ giảm trừ gia cảnh.
Đồng thời, cần tổng hợp thu nhập của người lao động trong năm để chuẩn bị dữ liệu phục vụ quyết toán thuế TNCN, xác định các trường hợp thuộc diện phải quyết toán theo quy định.
7. Đối chiếu nghĩa vụ thuế và các khoản phải nộp
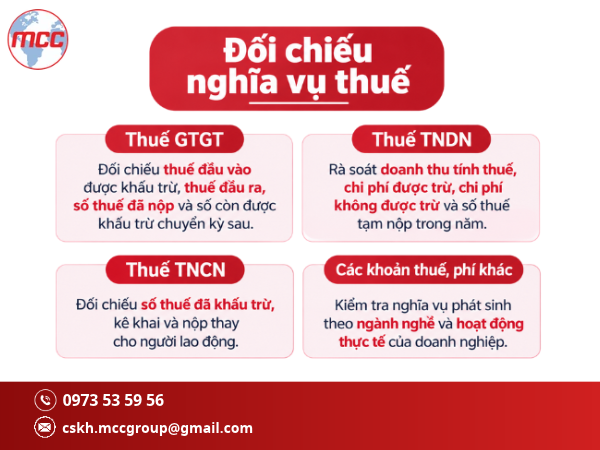
Kế toán cần kiểm tra lại toàn bộ các khoản thuế phát sinh trong năm, đối chiếu số liệu trên tờ khai với sổ kế toán và chứng từ nộp tiền.
- Thuế GTGT: Đối chiếu thuế đầu vào được khấu trừ, thuế đầu ra, số thuế đã nộp và số còn được khấu trừ chuyển kỳ sau.
- Thuế TNDN: Rà soát doanh thu tính thuế, chi phí được trừ, chi phí không được trừ và số thuế tạm nộp trong năm.
- Thuế TNCN: Đối chiếu số thuế đã khấu trừ, kê khai và nộp thay cho người lao động.
- Các khoản thuế, phí khác: Kiểm tra nghĩa vụ phát sinh theo ngành nghề và hoạt động thực tế của doanh nghiệp.
Ngoài ra, cần rà soát tình trạng nộp tờ khai, tiền thuế còn nợ, tiền chậm nộp và các thông báo từ cơ quan thuế.
Đối với thuế TNDN, kế toán cần đối chiếu số đã tạm nộp trong các quý với nghĩa vụ thuế dự kiến cả năm để chủ động xử lý các khoản chênh lệch.
8. Thực hiện bút toán cuối kỳ và khóa sổ kế toán
Sau khi hoàn tất việc kiểm tra, đối chiếu, kế toán tiến hành tổng hợp số liệu và thực hiện các bút toán điều chỉnh trước khi khóa sổ. Những công việc quan trọng bao gồm như sau:
- Trích khấu hao tài sản cố định.
- Phân bổ công cụ dụng cụ và chi phí trả trước.
- Hạch toán doanh thu, chi phí còn thiếu.
- Tập hợp chi phí sản xuất, tính giá thành và kết chuyển giá vốn.
- Trích lập các khoản dự phòng nếu đáp ứng điều kiện.
- Đánh giá lại các khoản mục có gốc ngoại tệ theo quy định.
- Kết chuyển doanh thu, chi phí để xác định kết quả kinh doanh.
- Kiểm tra số dư các tài khoản và đối chiếu sổ chi tiết với sổ tổng hợp.
Sau khi hoàn thành các bút toán điều chỉnh, kế toán kiểm tra lại bảng cân đối phát sinh, bảo đảm số liệu thống nhất trước khi thực hiện khóa sổ năm 2026.
9. Lập báo cáo tài chính, quyết toán thuế và lưu trữ hồ sơ
Đây là bước tổng hợp kết quả của toàn bộ công tác kế toán trong năm. Số liệu lập báo cáo cần được kiểm tra kỹ, bảo đảm phản ánh đúng tình hình tài chính và kết quả hoạt động của doanh nghiệp. Các báo cáo cần chuẩn bị gồm:
- Báo cáo tình hình tài chính (hoặc bảng cân đối kế toán theo chế độ áp dụng).
- Báo cáo kết quả hoạt động kinh doanh.
- Báo cáo lưu chuyển tiền tệ.
- Thuyết minh báo cáo tài chính.
- Hồ sơ quyết toán thuế TNDN và thuế TNCN theo quy định.
Bên cạnh đó, kế toán cần sắp xếp và lưu trữ đầy đủ hóa đơn, chứng từ, hợp đồng, hồ sơ lao động, sổ kế toán, báo cáo thuế và các tài liệu liên quan.
Một lưu ý quan trọng trong năm 2026 là doanh nghiệp cần rà soát việc áp dụng Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp. Thông tư có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Doanh nghiệp cần căn cứ vào thời điểm bắt đầu năm tài chính để xác định chế độ kế toán phù hợp.
Theo quy định chung, thời hạn nộp hồ sơ quyết toán thuế TNDN năm chậm nhất là ngày cuối cùng của tháng thứ ba kể từ ngày kết thúc năm tài chính. Vì vậy, việc chuẩn bị hồ sơ và hoàn thiện số liệu cần được thực hiện sớm, tránh dồn công việc vào sát thời hạn.
Kết luận
Hoàn thành công việc kế toán cuối năm 2026 là bước quan trọng giúp doanh nghiệp kiểm soát số liệu, xác định chính xác kết quả kinh doanh và chuẩn bị đầy đủ hồ sơ cho kỳ quyết toán thuế.
Kế toán cần chủ động rà soát từng phần hành, xử lý các sai lệch ngay từ đầu và bảo đảm chứng từ, sổ sách được hoàn thiện trước khi khóa sổ. Đây cũng là cơ sở để doanh nghiệp chuyển tiếp dữ liệu kế toán chính xác và bước sang năm 2027 với hệ thống tài chính minh bạch, đầy đủ.
📞 Hotline/Zalo: 0973 53 59 56
Địa chỉ 1: Số 26/116A Đặng Đức Thuật, Phường Tam Hiệp, TP. Đồng Nai
Địa chỉ 2: 119 Hà Huy Giáp, P.Trấn Biên, TP Đồng Nai